Inteligência Artificial e Energia: a corrida da IA acaba de ganhar um novo protagonista
Enquanto investidores procuram a próxima Nvidia, uma transformação menos óbvia acontece nos bastidores: a inteligência artificial está criando uma corrida global por eletricidade.
Quando pensamos em inteligência artificial, alguns nomes aparecem quase automaticamente.
Chips. Nvidia. ChatGPT. Google. Meta. Microsoft.
Mas existe uma pergunta muito mais simples:
o que acontece quando você liga tudo isso na tomada?
Porque a inteligência artificial pode parecer digital, quase abstrata, mas existe uma infraestrutura gigantesca trabalhando para que uma pergunta seja respondida em segundos.
Servidores precisam funcionar.
Chips precisam processar.
Data centers precisam ser refrigerados.
Redes precisam transportar eletricidade.
E tudo isso consome energia.
Muita energia.
A corrida pela inteligência artificial pode estar começando a produzir uma segunda corrida — e ela acontece no setor elétrico.
Um data center de US$ 15 bilhões ajuda a explicar essa história
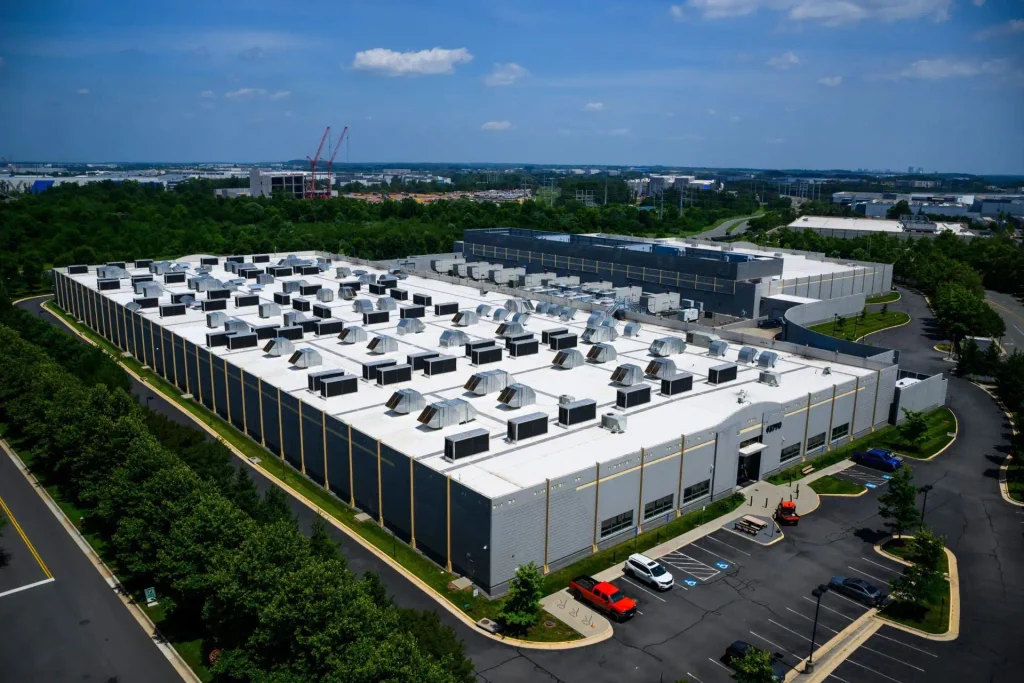
Nesta quinta-feira, 1º de outubro, a maior geradora de eletricidade do Japão, a JERA, anunciou uma parceria com Dell Technologies e a desenvolvedora britânica RHAELM para ampliar a infraestrutura de inteligência artificial no Japão.
E não estamos falando de um galpão cheio de computadores.
O primeiro projeto previsto para Chiba, próximo a Tóquio, envolve aproximadamente US$ 15 bilhões e terá capacidade de 400 megawatts.
A JERA fornecerá o terreno próximo à sua usina e capacidade energética por contratos de 15 a 25 anos. A operação deverá começar gradualmente em 2028 e atingir capacidade total em 2029. Reuters
Pense no significado disso.
Uma empresa de energia não está simplesmente assistindo ao crescimento da inteligência artificial.
Ela está entrando na infraestrutura da IA.
IA precisa de eletricidade. E a conta está crescendo.
O projeto japonês não é um acontecimento isolado.
Segundo a Agência Internacional de Energia, os data centers consumiram aproximadamente 415 TWh de eletricidade em 2024, cerca de 1,5% do consumo mundial.
Até 2030, esse consumo pode mais que dobrar e chegar a aproximadamente 945 TWh.
A inteligência artificial é apontada pela agência como o principal motor desse crescimento, juntamente com a expansão de outros serviços digitais. IEA
Para colocar o número em perspectiva:
945 TWh é um pouco mais do que o Japão inteiro consome atualmente. IEA
De repente, aquela conversa sobre IA deixa de ser somente tecnológica.
Ela passa a ser uma conversa sobre energia, infraestrutura e capacidade de geração.
O cérebro é o chip. Mas o sangue é a energia.
Durante os últimos anos, investidores correram atrás das empresas que fabricam os “cérebros” da inteligência artificial.
Faz sentido.
Sem chips avançados, não existe a atual revolução da IA.
Mas existe outra camada dessa economia recebendo cada vez mais atenção.
Transformadores.
Sistemas elétricos.
Refrigeração.
Redes de transmissão.
Geração de energia.
Data centers.
Uma investigação recente da Reuters mostrou justamente que empresas responsáveis por energia e refrigeração de data centers estão aproveitando o gigantesco ciclo mundial de investimentos em infraestrutura de IA. Reuters
A lógica é simples:
quanto maior a capacidade computacional, maior será a infraestrutura necessária para sustentá-la.
Talvez o grande negócio da inteligência artificial não esteja apenas dentro do computador.
Pode estar também na tomada.
E existe outro gargalo: refrigeração
Quem já colocou a mão perto de um computador trabalhando pesado sabe que processamento gera calor.
Agora multiplique isso por milhares de servidores funcionando simultaneamente.
Data centers precisam de sistemas sofisticados de refrigeração para impedir que seus equipamentos superaqueçam.
Por isso, o boom da IA também está aumentando a importância de empresas responsáveis por equipamentos elétricos, distribuição de energia e sistemas de resfriamento.
É uma cadeia econômica muito maior do que simplesmente:
“empresa de tecnologia cria inteligência artificial.”
Na prática, temos algo parecido com:
IA → chips → servidores → data centers → eletricidade → transmissão → refrigeração → infraestrutura.
E cada seta representa empresas, investimentos e dinheiro circulando.
Todo mundo procura a próxima Nvidia
Talvez este seja um dos comportamentos mais interessantes de todo grande ciclo tecnológico.
Depois que uma empresa valoriza enormemente, o mercado começa a procurar:
“Qual será a próxima?”
Só que existe outra maneira de observar uma revolução econômica.
Em vez de tentar adivinhar qual empresa de IA criará o melhor modelo, podemos observar quem fornece os recursos necessários para que todas elas consigam competir.
Durante uma corrida do ouro, não existiam apenas garimpeiros.
Existiam também aqueles que vendiam ferramentas.
A IA pode estar criando uma dinâmica semelhante.
E os fornecedores de infraestrutura estão começando a aparecer com mais força nessa história.
De onde virá toda essa energia?
Aqui a situação fica ainda mais interessante.
A Agência Internacional de Energia estima que aproximadamente metade do crescimento da demanda elétrica dos data centers deverá ser atendida por fontes renováveis, acompanhadas por armazenamento e expansão das redes.
Mas renováveis não estarão sozinhas.
Gás natural também deverá desempenhar um papel importante, enquanto a energia nuclear tende a ganhar espaço principalmente no final desta década e depois dela. IEA
Portanto, a revolução da IA pode acabar acelerando discussões que aparentemente pertenciam a outro setor:
solar, eólica, hidrelétrica, gás, nuclear, armazenamento e redes elétricas.
Tecnologia e energia estão deixando de ser histórias separadas.
E onde o Brasil entra nessa história?
Aqui existe uma discussão especialmente interessante para nós.
O Brasil possui uma matriz elétrica com forte presença de fontes renováveis e um sistema energético bastante diferente daquele de grandes economias desenvolvidas.
Isso não significa automaticamente que o Brasil se transformará em uma potência mundial de data centers.
Existem outras questões fundamentais: transmissão, disponibilidade local de energia, conectividade, segurança jurídica, tributação, custo de capital, infraestrutura digital e capacidade de implantação.
Mas a pergunta merece ser feita:
Se energia está se tornando um dos recursos estratégicos da inteligência artificial, quanto pode valer a capacidade energética brasileira nessa nova economia?
Então ações de energia vão subir por causa da IA?
Uma tendência econômica favorável não transforma automaticamente toda empresa de um setor em um bom investimento.
Preço da ação, endividamento, regulação, contratos, capacidade de expansão, retorno sobre capital e valuation continuam importando.
Existe ainda outro risco.
A própria evolução tecnológica pode tornar chips, sistemas de refrigeração e modelos de IA muito mais eficientes.
A IEA trabalha com diferentes cenários justamente porque ainda existe grande incerteza sobre a quantidade de eletricidade que os data centers realmente exigirão nas próximas décadas. IEA
Portanto:
existe uma tendência. Não existe garantia de retorno.
E essa diferença é fundamental.
Nota do Editor
Tenho acompanhado o avanço da inteligência artificial com muito entusiasmo, mas comecei a perceber que talvez estejamos olhando demais para quem constrói o cérebro dessa revolução e pouco para quem fornece o sangue que mantém tudo funcionando.
Energia.
Por isso, venho tomando algumas posições e construindo, aos poucos, participação em empresas do setor elétrico brasileiro.
Não estou tentando adivinhar qual será a próxima Nvidia. Minha lógica é mais simples: se inteligência artificial, data centers e capacidade computacional continuarem crescendo, alguém precisará fornecer eletricidade para toda essa infraestrutura.
E é justamente aí que começo a olhar para o Brasil.
Dentro do meu método de análise, uma das empresas que tenho acompanhado é a Cemig. Pelos critérios que utilizo para avaliar empresas — preço, geração de resultados, endividamento, retorno sobre o capital e histórico de dividendos — considero que a companhia merece atenção nos preços que venho analisando.
Mas existe uma diferença importante:
empresa boa não significa ação barata, e ação barata não significa necessariamente bom investimento.
Por isso continuo fazendo minhas compras com cautela e construindo posição gradualmente.
Minha tese não depende apenas da inteligência artificial. O setor elétrico já existia muito antes dela e continuará existindo independentemente de qual empresa vencer a corrida tecnológica.
A IA apenas acrescentou uma pergunta nova à minha análise:
e se estivermos entrando em uma época em que energia se torne ainda mais estratégica do que já é hoje?
Enquanto muita gente procura a próxima grande empresa de inteligência artificial, eu também quero observar quem estará fornecendo energia quando milhões de novos chips e servidores forem ligados.
Talvez não seja o investimento mais emocionante do mercado.
Provavelmente uma subestação nunca terá o mesmo charme de um robô humanoide.
Mas tente rodar o robô sem ligar a tomada.
Perguntas frequentes sobre Inteligência Artificial e Energia
1. A inteligência artificial consome muita energia?
Sim. Modelos de IA dependem de grandes estruturas computacionais instaladas em data centers. Além dos próprios servidores e chips, é necessária eletricidade para refrigeração, armazenamento, redes e toda a infraestrutura associada.
2. Por que a IA pode aumentar a demanda por eletricidade?
Quanto maior o uso de inteligência artificial, maior tende a ser a necessidade de capacidade computacional. Mais processamento significa mais servidores e data centers — e toda essa infraestrutura precisa de energia para funcionar.
3. Quanto os data centers podem consumir de energia no futuro?
A Agência Internacional de Energia estima que o consumo global de eletricidade dos data centers pode passar de aproximadamente 415 TWh em 2024 para cerca de 945 TWh em 2030, com a IA sendo um dos principais motores desse crescimento.
4. Empresas de energia podem se beneficiar do crescimento da IA?
Podem existir oportunidades decorrentes do aumento da demanda por eletricidade e infraestrutura, mas isso não significa que todas as empresas elétricas serão beneficiadas da mesma forma. Regulação, endividamento, investimentos necessários, contratos, valuation e rentabilidade precisam ser considerados.
5. Vale a pena investir em ações de empresas elétricas por causa da IA?
A expansão da IA pode ser mais um fator para analisar o setor, mas não deveria ser o único motivo para um investimento. É importante avaliar individualmente cada companhia, seus resultados, dívidas, geração de caixa, preço e perspectivas.